

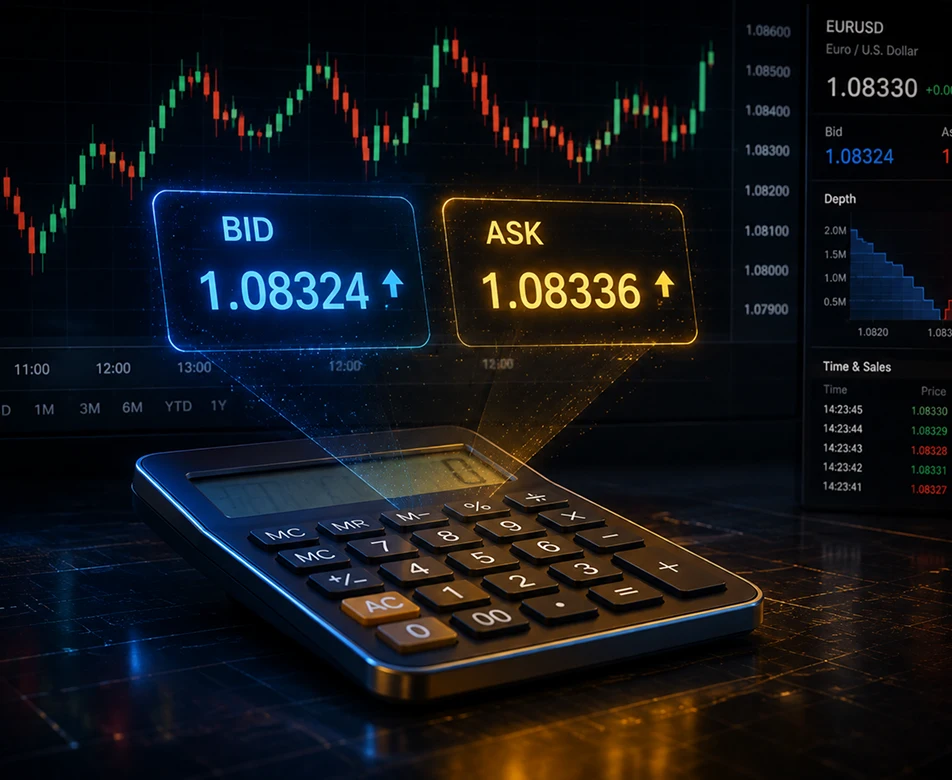
호가 산정 방식에는 거래 상품의 종류를 포함하여 여러 가지 요소가 고려됩니다.
가장 중요한 점은 KCM Trade가 자체적인 정교한 시장, 리스크, 가격 책정 및 체결 모델을 활용하여 디지털 마켓플레이스를 구축하고 있다는 것입니다. 따라서 KCM Trade의 호가 방식은 이러한 독자적인 운영 방식을 반영합니다.
호가 생성
KCM Trade가 상품의 호가를 제시할 때는 다음과 같은 과정이 진행됩니다.
호가 매칭
주문이 들어오면 매칭 엔진이 매수 주문과 매도 주문을 연결하며, 이상적으로는 현재의 수요와 공급에 따라 매칭을 수행합니다. 매칭되지 않은 주문은 KCM Trade가 자체 유동성을 공급하여 체결합니다.
주문 및 가격 책정
시장 활동은 특정 시점의 최적 매수 호가(bid)나 매도 호가(ask)를 결정하는 가장 중요한 요인입니다. 매수자와 매도자가 지속적으로 주문, 대기 주문, 지정가 주문을 넣으며 이러한 모든 활동이 가격에 역동적으로 반영됩니다. 매수 호가와 매도 호가는 끊임없이 변동하므로 스프레드 또한 변동합니다.
스프레드
스프레드는 여러 요인의 영향을 받지만, 그중에서도 변동성과 유동성이 핵심이며 스프레드는 시장의 불확실성과 리스크를 측정하는 척도가 됩니다. 스프레드는 KCM Trade의 수익원입니다. 스프레드는 비동기식 가격 데이터 피드와 다양한 수학적 모델, 신뢰 모델, 실시간 알고리즘 및 조정치를 사용하는 가격 책정 모델에 의해 결정됩니다.
호가, 슬리피지 및 재호가
슬리피지와 재호가에 대한 자세한 내용은 관련 게시물을 참고하시기 바랍니다. 다만, 이 두 가지 모두 호가 산정 방식에 영향을 줄 수 있다는 점을 기억해야 합니다. 트레이딩 데이터 센터로의 요청이 지연되어 트레이딩 터미널에서 주문이 체결될 때, 단 1밀리초의 지연 시간 차이로도 주문 결과가 유리하거나 불리하게 바뀔 수 있습니다.
체결
주문 체결에는 매칭, 시장 활동, 스프레드 비용, 슬리피지/재호가를 기반으로 한 호가 산정이 포함되며, 이 모든 과정은 트레이더에게 혜택을 제공하기 위해 KCM Trade가 설계한 프로세스입니다. 궁극적으로 호가 산정 방식은 KCM Trade만의 고유한 주문 체결 방식을 통해 결정됩니다.
당사의 알고리즘은 트레이딩 계좌 활동 분석을 기반으로 신뢰 모델을 구축할 만큼 정교합니다.
당사는 가능한 가장 낮은 스프레드를 제공하는 동시에, 슬리피지 및 재호가를 방지하기 위해 최소한의 지연 시간으로 주문을 체결하는 것을 목표로 합니다.
지속 가능한 비즈니스 모델은 본질적으로 공정합니다. 당사의 모델은 이해 상충 없이 지속 가능하므로 트레이더와 경쟁하지 않습니다.