

La flambée des rendements des bons du Trésor américain redéfinit l'ancrage des actifs mondiaux
Sous le double impact de la hausse des rendements des bons du Trésor américain et des tensions récurrentes au Moyen-Orient, les marchés financiers mondiaux affichent une tendance marquée par une pression sur les actions américaines, un dollar ferme, un pétrole brut ayant bondi avant de refluer, et un or victime de ventes massives. La tempête sur les rendements obligataires américains est devenue l'ancre de valorisation principale pour toutes les grandes classes d'actifs, tandis que les anticipations inflationnistes renforcées par le prix élevé du pétrole ont alimenté les paris du marché sur une poursuite des hausses de taux par la Réserve fédérale.
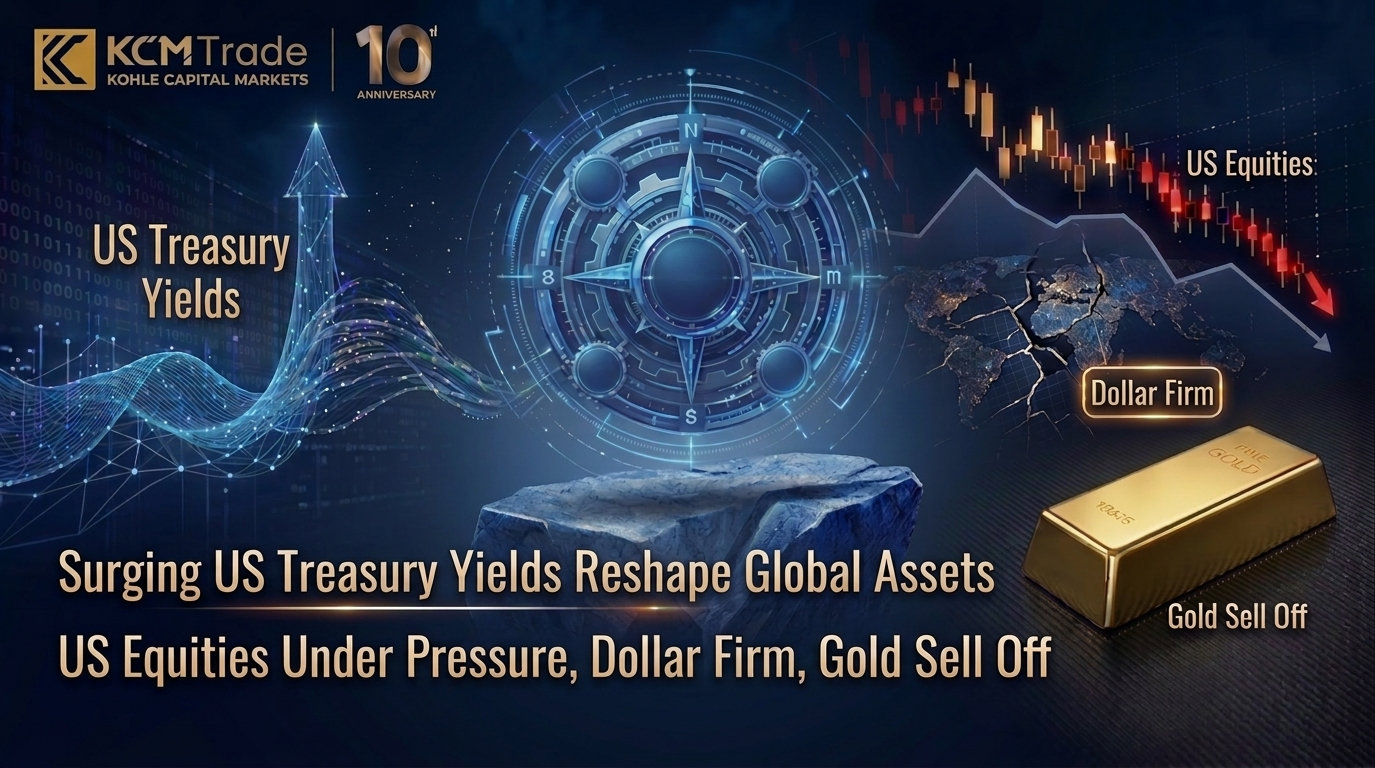
Hier, les trois principaux indices boursiers américains ont clôturé en baisse. À l'exception de Nvidia, qui a inversé la tendance pour finir en hausse après l'annonce d'un rachat d'actions supplémentaire de 150 milliards de dollars, les valeurs liées à l'IA ont subi le plus gros de la correction. Le moteur principal de cette pression sur les actions américaines a été la hausse continue des rendements obligataires. Le rendement du bon du Trésor à 10 ans a progressé d'environ 5 à 6 points de base pour atteindre la fourchette de 5,21 % à 5,24 %, se maintenant à un plus haut de deux décennies. Dans un contexte où les taux sans risque dépassent les 5 %, la valeur actuelle actualisée des flux de trésorerie futurs des valeurs technologiques à forte croissance a été systématiquement compressée, devenant la cause première du repli des indices boursiers.
Sur le marché des changes, l'indice du dollar américain a maintenu une position globalement forte, s'échangeant près du niveau de 101,10. La logique derrière la vigueur du billet vert est directement liée à la hausse des rendements obligataires. Les prix élevés du pétrole ont fait grimper les anticipations d'inflation, et les responsables de la Fed ont multiplié les signaux bellicistes, permettant à l'avantage du différentiel de rendement des actifs en dollars de persister. La présidente de la Fed de Cleveland, Beth Hammack, a déclaré que le renforcement des perspectives de croissance économique, les inquiétudes concernant la dette publique et les attentes de nouvelles hausses de taux ont conjointement poussé les rendements obligataires à long terme vers le haut. Le gouverneur de la Réserve fédérale, Michael Barr, a également noté que les risques pour atteindre l'objectif d'inflation de 2 % augmentent et que de nouvelles hausses de taux pourraient être nécessaires pour garantir le retour de l'inflation à sa cible.
Les prix internationaux du pétrole brut ont connu une forte hausse suivie d'un repli. La volatilité intrajournalière a été dictée par les développements en dents de scie de la situation au Moyen-Orient. Trump a rejeté une proposition iranienne visant à rouvrir le détroit d'Ormuz pendant sept jours, provoquant temporairement une flambée des cours. Cependant, la nouvelle de la reprise des opérations du pipeline Est-Ouest de l'Arabie saoudite après une attaque de drone a été le facteur clé freinant cet élan haussier. Selon un rapport, le pipeline a rétabli un flux d'environ 3,5 millions de barils de brut par jour, marquant la capacité retrouvée de l'Arabie saoudite à contourner le détroit d'Ormuz pour ses exportations majeures. Notamment, malgré le rejet de l'offre iranienne par Trump, des responsables de la Maison-Blanche ont révélé qu'il restait ouvert à un assouplissement des sanctions contre l'Iran concernant la question nucléaire. Ces signaux contradictoires ont apaisé les craintes extrêmes du marché concernant les perturbations de l'offre, empêchant les prix du pétrole de maintenir leurs sommets de la journée. Néanmoins, les risques pour la sécurité du transport dans le détroit d'Ormuz persistent et les incertitudes sur l'offre ne se sont pas totalement dissipées.
Le marché des métaux précieux a subi une vente agressive, l'or au comptant plongeant de près de 4 % pour tomber à un moment donné autour de 4 110 dollars l'once. Le principal moteur de cet effondrement de l'or a été la hausse des rendements des bons du Trésor américain ; avec des obligations offrant un rendement sans risque supérieur à 5 %, le coût d'opportunité de détenir de l'or, qui ne rapporte rien, a considérablement augmenté. Parallèlement, les prix élevés du pétrole ont renforcé les anticipations inflationnistes, stimulant davantage les paris sur des hausses de taux de la Fed. La tarification actuelle du marché indique une probabilité d'environ 65 % d'une hausse de taux de 25 points de base lors de la réunion de la Fed en octobre, et environ 50 % de chance d'une hausse cumulée de 50 points de base d'ici décembre.
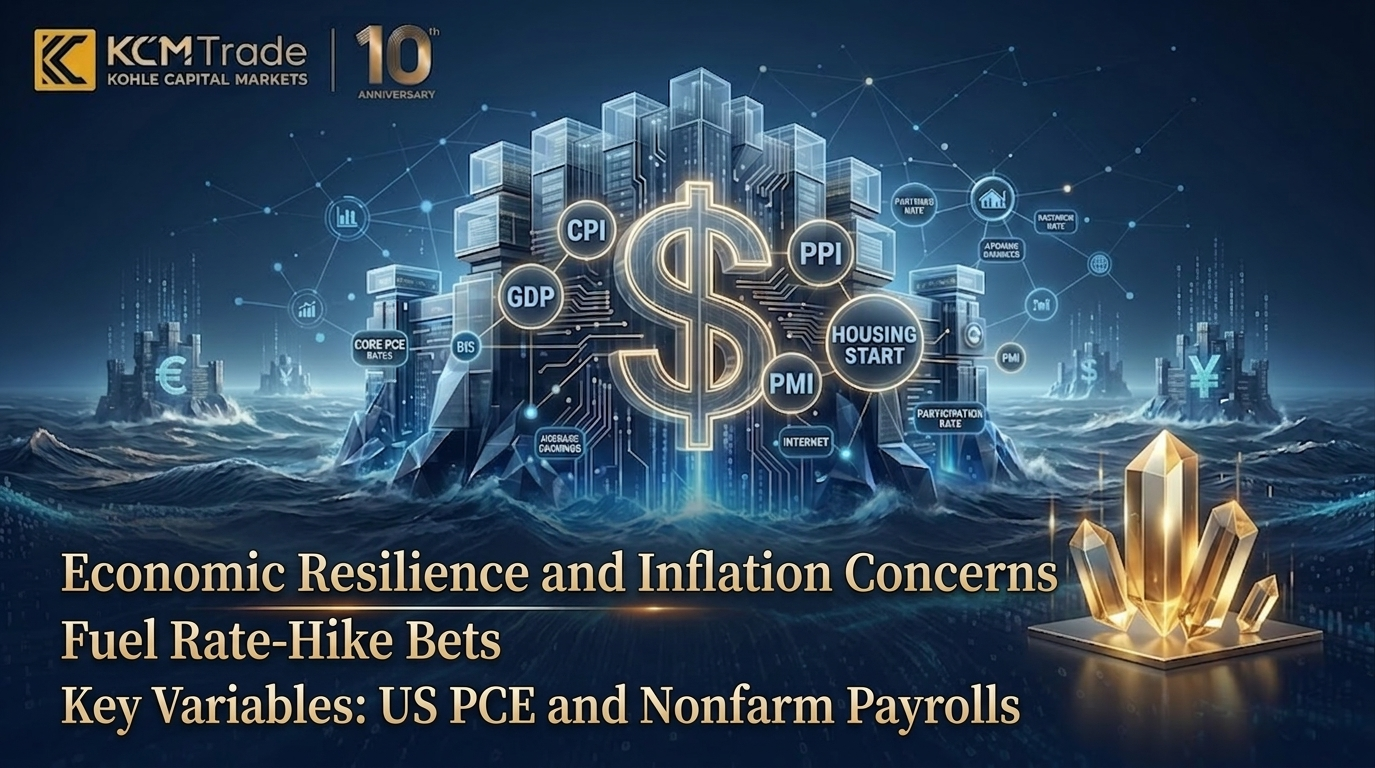
La flambée des rendements des bons du Trésor américain redéfinit l'ancre de valorisation des actifs mondiaux. Suite à la hausse des taux de la Fed en septembre, une série de signaux bellicistes de la part de plusieurs responsables, combinée à un marché du travail américain toujours résilient, a propulsé le rendement à 10 ans vers le haut. Ce niveau de taux d'intérêt exerce un frein systématique sur les valorisations boursières américaines et constitue un choc direct en termes de coût d'opportunité pour l'or. À l'avenir, les données sur l'inflation PCE américaine attendues ce mercredi et le rapport sur l'emploi non agricole de septembre vendredi serviront de variables cruciales pour la trajectoire des taux de la Fed. Si les données s'avèrent plus solides que prévu, les rendements obligataires pourraient grimper davantage, maintenant les actions américaines et l'or sous une pression continue.
(Certaines images visuelles ont été créées avec l'aide de la technologie IA et sont fournies à titre illustratif uniquement.)