

Une fenêtre diplomatique et les flux saoudiens apaisent le pétrole… pour le moment
Les données macroéconomiques passent au second plan cette semaine, éclipsées par la géopolitique. Les événements au Moyen-Orient et à l'Assemblée générale des Nations Unies à New York dictent désormais la tendance des marchés. Il en résulte une vision plus constructive de l'offre mondiale de pétrole qu'au cours des semaines précédentes. Les nouvelles en provenance d'Arabie saoudite sont encourageantes : l'oléoduc Est-Ouest semble sur le point d'être remis en service après les dommages causés par des attaques de drones et de missiles, tandis que les solutions de transfert de navire à navire mises en place par le royaume dans le golfe Persique contribuent également à augmenter les volumes d'exportation.
Parallèlement, la présence des délégations américaine et iranienne en marge de l'ONU a redonné espoir aux traders : des mesures diplomatiques, plutôt que militaires, pourraient contribuer à apaiser un conflit qui perdure depuis fin février. La combinaison d'un canal diplomatique rouvert et de chiffres d'exportation saoudiens respectables a permis au brut de se négocier à des niveaux plus tolérables pour les actifs risqués, du moins pour l'instant.
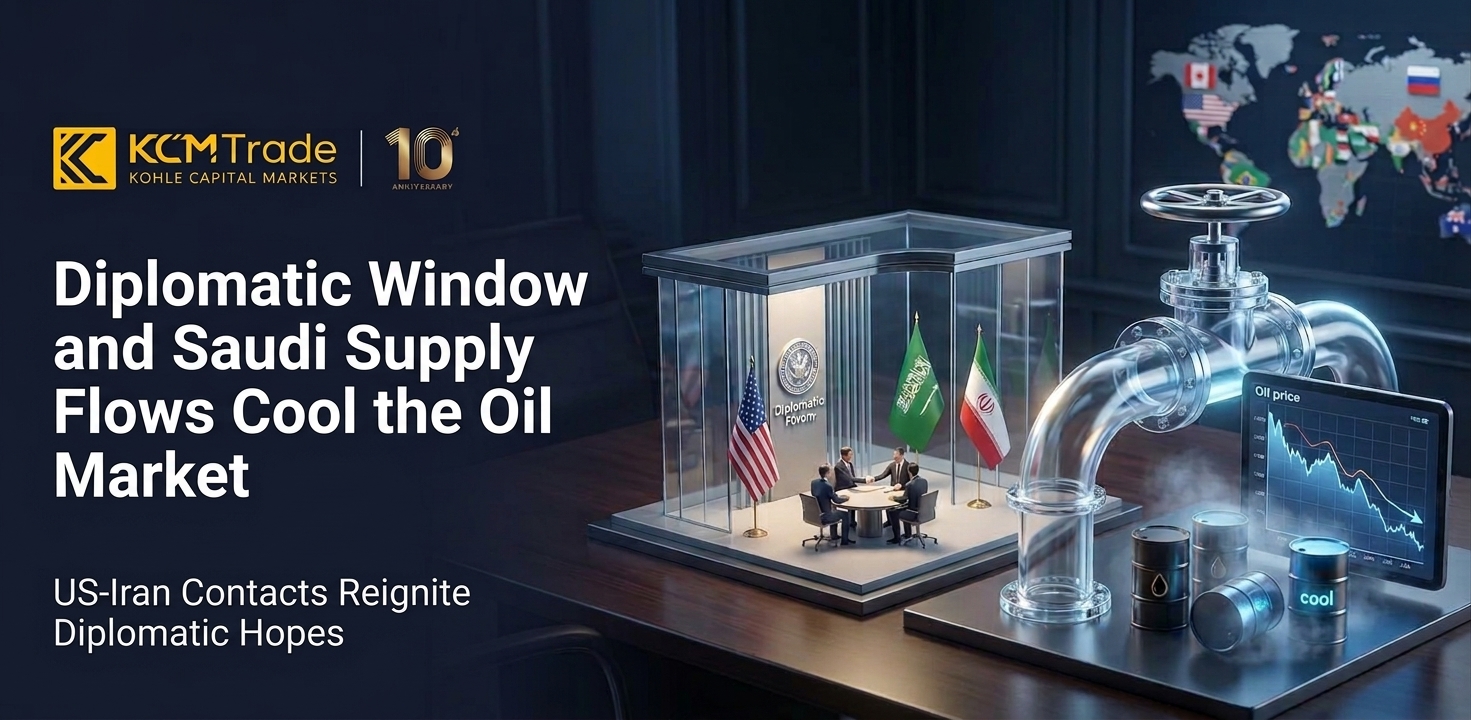
Bien que les prix aient reculé cette semaine — le Brent et le WTI sont passés sous la barre psychologique des 100 dollars, le WTI s'échangeant même sous les 90 dollars — le pétrole pourrait rapidement repartir à la hausse si les pourparlers entre les États-Unis et l'Iran échouent ou si de nouvelles attaques frappent les infrastructures énergétiques autour du Golfe.
Cette baisse des prix du pétrole a quelque peu atténué la pression sur les rendements obligataires, bien que les niveaux absolus restent élevés. Depuis la hausse des taux de la Fed la semaine dernière, la courbe des rendements du Trésor s'est aplatie, l'écart entre les obligations à 2 ans et à 10 ans s'étant resserré. Ce n'est pas nécessairement une évolution positive, compte tenu de ce qu'un aplatissement continu peut signaler concernant les perspectives de croissance à long terme. Le rendement à 10 ans est repassé sous les 5 %, tandis que celui à 2 ans est resté plus ferme en réaction au virage belliciste de la Fed. Si la courbe continue de s'aplatir, cela pourrait servir d'avertissement : la croissance pourrait peiner dans un environnement marqué par une inflation élevée et des taux en hausse. En fin de compte, les prix du pétrole resteront probablement l'influence majeure sur les rendements obligataires à court et moyen terme. Un maintien des prix du pétrole à un niveau bas pourrait aider à soulager les préoccupations de la Fed concernant l'inflation et les rendements élevés dans les mois à venir.
Sur les marchés des changes, le dollar a conservé sa vigueur post-hausse, le DXY se maintenant au-dessus du seuil des 100, observé pour la dernière fois autour de 100,5. Le yen reste sous pression après la hausse des taux non unanime (7-2) de la Banque du Japon la semaine dernière. Bien que la Fed et la BoJ aient toutes deux procédé à des hausses de 25 points de base, préservant ainsi le différentiel de taux nominal, le message du gouverneur Ueda a manqué de la conviction belliciste affichée par le président de la Fed, M. Warsh, laissant le yen en position de faiblesse face au billet vert.
L'or s'est stabilisé après son repli de la semaine dernière suite à la décision belliciste de la Fed, récupérant la zone des 4 360 dollars lors des premiers échanges en Asie. La baisse des prix du pétrole et la révision à la baisse des anticipations d'inflation à court terme ont aidé le métal à surmonter la hausse des taux de ce mois-ci, tandis qu'un courant constant d'achats par les banques centrales (particulièrement de la Chine) continue de fournir un plancher de soutien. Un dollar ferme et des rendements obligataires élevés restent des vents contraires, et tout rebond marqué du pétrole deviendrait rapidement un obstacle. Si le pétrole continue de se détendre, cependant, la voie vers les 4 500 dollars pourrait se rouvrir. Les niveaux à surveiller à court terme incluent un support à 4 310 et 4 260 dollars, avec des résistances à 4 390 et 4 510 dollars.
Concernant la rencontre entre Trump et Xi prévue plus tard cette semaine (jeudi), les attentes restent assez faibles. On s'attend largement à ce que cette entrevue soit davantage une question d'image que d'actions concrètes. Les marchés seront probablement satisfaits si la réunion se déroule sans accroc ni nouveaux points de friction susceptibles d'envenimer davantage les relations sino-américaines. Une prolongation de la trêve commerciale actuelle, qui doit expirer en novembre, semble être l'issue la plus réalisable. Les questions plus litigieuses, notamment les contrôles à l'exportation des terres rares par la Chine et toute coordination significative sur les lignes directrices de la course à l'IA, semblent devoir rester dans le « dossier trop complexe » pour le moment.
Le calendrier macroéconomique est relativement léger cette semaine, bien que les inscriptions hebdomadaires au chômage aux États-Unis jeudi et une nouvelle série d'interventions de responsables de la Fed seront suivies de près pour obtenir des indices sur le nombre de hausses supplémentaires à prévoir cette année et leur calendrier. Le nouveau record historique du Nasdaq mardi souligne que l'appétit pour la technologie reste robuste. Pour le marché dans son ensemble, l'orientation du pétrole et des rendements obligataires restera probablement l'influence dominante sur les actifs risqués dans les jours à venir.
En résumé, le pétrole s'échange à des niveaux plus acceptables aux yeux des actifs risqués, mais la question de savoir s'il peut se maintenir à ces niveaux plus confortables est une tout autre affaire, aucune résolution de la guerre entre les États-Unis et l'Iran n'étant encore sur la table.
(Certaines images visuelles ont été créées avec l'aide de la technologie IA et sont fournies à titre de référence uniquement.)