

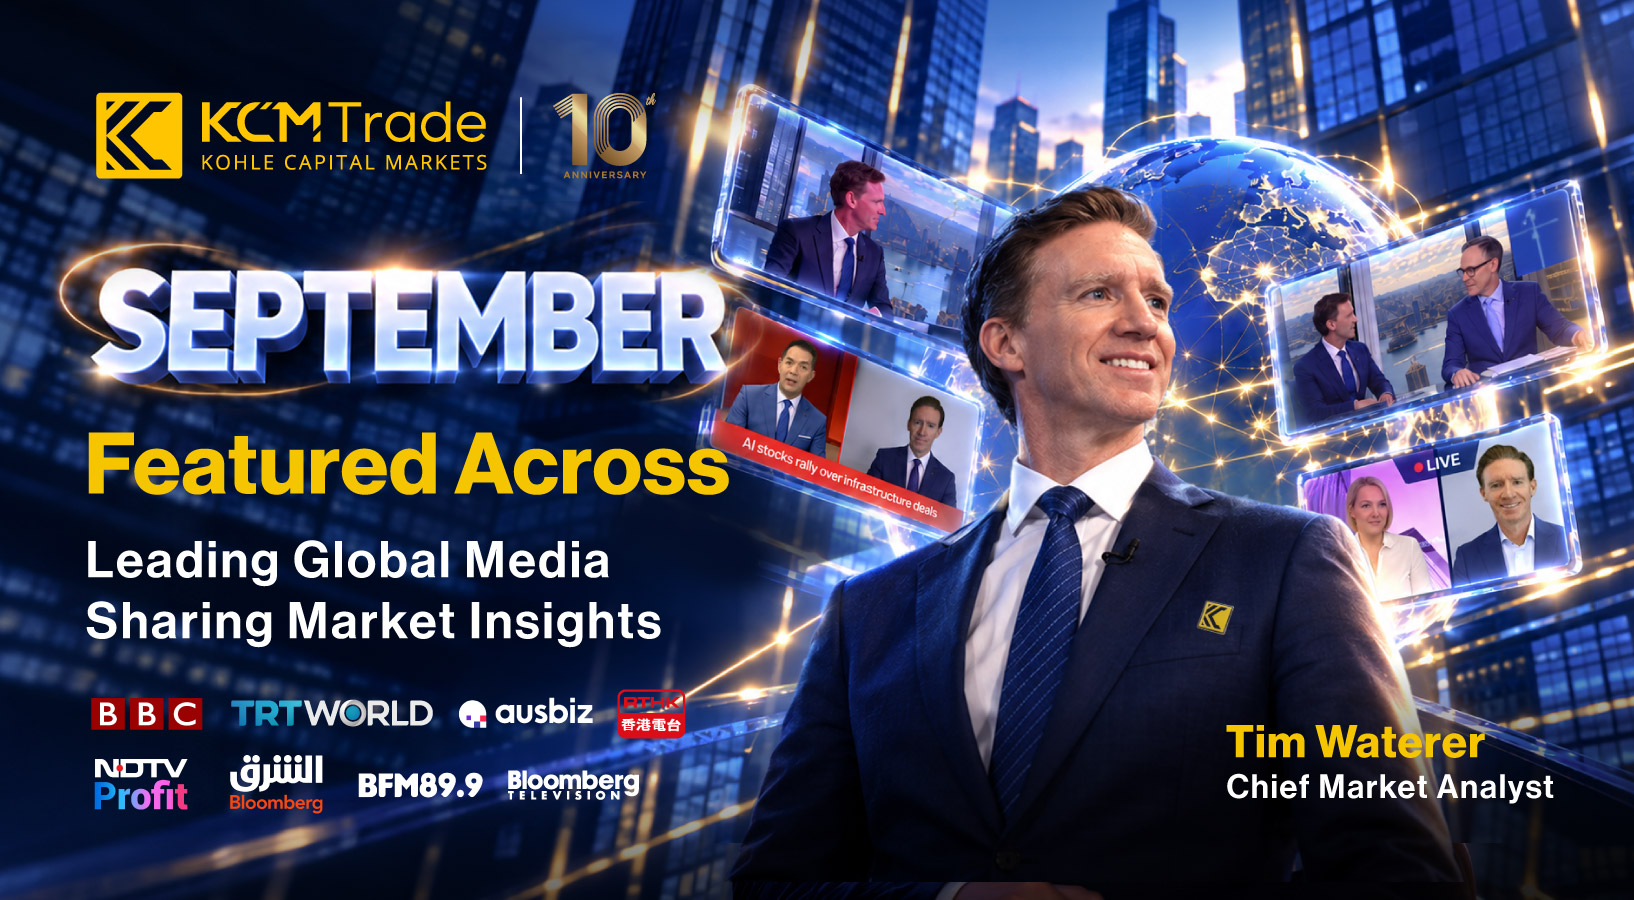
KCM Trade 首席市場分析師 Tim Waterer 於 9 月透過全球媒體分享市場洞察

9 月期間,KCM Trade 首席市場分析師、Forbes Advisor Australia 顧問委員會成員 Tim Waterer 持續透過國際主流媒體分享市場洞察,探討油價、美國公債殖利率、聯準會自 2023 年以來首次升息、人工智慧(AI)、黃金及比特幣等市場議題,並受邀於 NDTV Profit、BBC News、TRT World、RTHK Radio 3、Asharq Bloomberg、BFM 89.9、Ausbiz 及 Bloomberg Television 等媒體分享專業分析。
9 月 30 日|BBC News-電視直播專訪
Tim 再度受邀參與《Business Today》,深入探討美國公債殖利率攀升的原因。
- 多重因素推升殖利率: 油價高漲、美國政府債務突破 40 兆美元,以及人工智慧(AI)相關資本支出排擠其他借款人的融資需求,共同推升殖利率。美國 10 年期公債殖利率接近 5.25%,30 年期則接近 5.6%,兩者均處於數十年來的高檔。
- 高利率可能拖累經濟與科技股: 利率持續走高可能抑制家庭支出、減緩經濟成長,若高利率環境延續,也可能對 AI 相關投資交易的市場動能造成壓力。
- 油價回落有望緩解殖利率上行壓力: 若 Brent 原油價格回落至每桶 70 至 80 美元區間,通膨壓力可望減輕,各國央行也可能降低鷹派政策立場,進而帶動債券殖利率下滑。
9 月 30 日|TRT World-電視直播專訪
Tim 受邀分享全球市場重點,涵蓋油價、債券殖利率,以及美國核心個人消費支出物價指數(Core PCE)的公布前瞻。
- 油價跌破每桶 100 美元: 隨著沙烏地阿拉伯透過東西向輸油管線恢復原油出口,並採用船對船轉運方式,油價回落至每桶 100 美元以下。不過,替代運輸方式的成本較高,加上波斯灣地區能源基礎設施仍面臨風險,限制了油價進一步下跌的空間。
- 高殖利率可能預示經濟成長放緩: 受油價高漲、美國政府債務創新高,以及 AI 產業競爭資金等因素影響,美國公債殖利率升至數十年來的高檔,顯示未來經濟成長可能放緩。
- 核心 PCE 與聯準會政策展望: 市場預期核心 PCE 月增率將落在 0.2% 至 0.3%,年增率則仍遠高於聯準會 2% 的通膨目標,使市場持續預期聯準會可能進一步升息。
9 月 29 日|RTHK Radio 3-電台直播專訪
Tim 於《Money Talks》節目中,探討油價、美元走勢及全球債券殖利率。
- 美伊協議影響油價走勢: 市場對美國與伊朗達成協議的期待,可能是目前抑制 Brent 原油價格突破每桶 110 美元,或重返 4 月約 120 美元高點的主要因素。美國 10 年期公債殖利率目前約為 5.24%,而自聯準會升息後,殖利率曲線已趨於平坦。
- 美元走強可能加重新興市場壓力: 美元指數已升破 101,短期內可能維持在 99 至 102 的區間,進一步對新興市場構成壓力。
- 看好黃金,關注央行政策與科技股表現: Tim 仍看好黃金,預期金價回落至 4,000 美元附近時,可能吸引買盤進場。他亦預期澳洲央行(RBA)將升息 25 個基點,美國核心 PCE 月增率則可能由 0.2% 升至 0.3%。展望第四季,科技股仍有望成為帶動市場表現的主要動力。
9 月 28 日|NDTV Profit-電視直播專訪
Tim 參與全球市場重點分析節目,探討油價與能源市場的最新發展。
- 荷姆茲海峽若全面恢復通航,油價有望回落: 若各方達成協議,使荷姆茲海峽全面恢復通航,Brent 原油價格可能回落至每桶 80 至 90 美元,但仍明顯高於衝突爆發前約 60 美元的水準。
- 柴油與液化天然氣價格可能維持高檔: 受全球煉油設施中斷影響,包括俄羅斯在內的地區供應仍面臨壓力,因此柴油及液化天然氣(LNG)等成品能源價格可能持續處於較高水準。
- 能源設施受損將持續影響供應: 沙烏地阿拉伯部分 LNG 氣田於今年稍早遭受攻擊,恢復至完整產能可能需要數年時間,這將使成品油裂解價差(Crack Spreads)持續維持高檔。
9 月 23 日|BBC News-電視直播專訪
Tim 探討比特幣強勢反彈,價格升至 1 月以來的最高水準。
- 比特幣突破 86,000 美元: 比特幣本週上漲 8%,價格突破 86,000 美元。此前,價格先後突破 75,000 美元及 82,000 美元,引發空頭回補,進一步推升漲勢。接下來,市場將關注 90,000 美元這一關鍵價位。
- 總體經濟環境改善,有利加密貨幣表現: 油價回落、債券殖利率趨於穩定,以及市場風險偏好改善,均為加密貨幣市場提供了較有利的環境。
- 監管方向逐漸明朗,機構資金持續流入: 美國證券交易委員會(SEC)與商品期貨交易委員會(CFTC)提供更明確的監管指引,正吸引機構資金進場。儘管《CLARITY 法案》的推進陷入停滯,監管發展仍為市場帶來一定支撐。不過,若油價或債券殖利率短期內再度走高,仍可能對加密貨幣市場構成主要風險。
9 月 23 日|TRT World-電視直播專訪
Tim 探討債券殖利率、中國股市、美元走勢及油價等市場議題。
- 殖利率維持高檔,市場關注央行政策走向: 聯準會升息後,債券殖利率仍處於高檔。不過,市場期待聯準會與日本銀行(BoJ)及早採取行動,有助於降低最終利率水準。若 Brent 原油價格回落至每桶 75 至 85 美元,各國央行便可能降低鷹派政策立場。
- AI 與科技股有望帶動年底行情: Tim 預期,受惠於晶片訂單持續滿載,人工智慧(AI)及科技股將成為年底前帶動市場表現的主要動力。
- 美元走強加重新興市場壓力: 美元指數目前維持在 100 以上,使新興市場面臨更高的外幣債務成本與輸入性通膨壓力。不過,若油價或債券殖利率回落,美元指數仍可能跌破 100。
9 月 22 日|Asharq Bloomberg-電視直播專訪
Tim 探討油價與債券殖利率回落如何為風險資產帶來支撐。
- 殖利率回落有利風險資產,但下行趨勢尚未確立: 當時 Brent 原油價格約為每桶 100 美元,美國 10 年期公債殖利率則約為 4.95%。Tim 指出,市場較偏好殖利率維持在 5% 以下的環境,但目前的回落尚不足以確認殖利率已進入持續下行趨勢。
- 標普 500 指數呈現市場表現分化: 當時僅有 7 檔標普 500 成分股創下近一年新高,相較之下,有 30 檔跌至近一年低點。這種市場集中現象上一次出現於 1999 年左右,儘管如此,科技股仍是帶動市場走勢的重要力量。
- AI 需求強勁,短期內供應仍難以追上: AI 相關訂單持續滿載,供應能力也尚未能滿足市場需求。Tim 認為,若 AI 產業成長開始放緩,時間點更可能落在 2029 至 2030 年,而非未來兩年內。
9 月 18 日|BFM 89.9-電台直播專訪
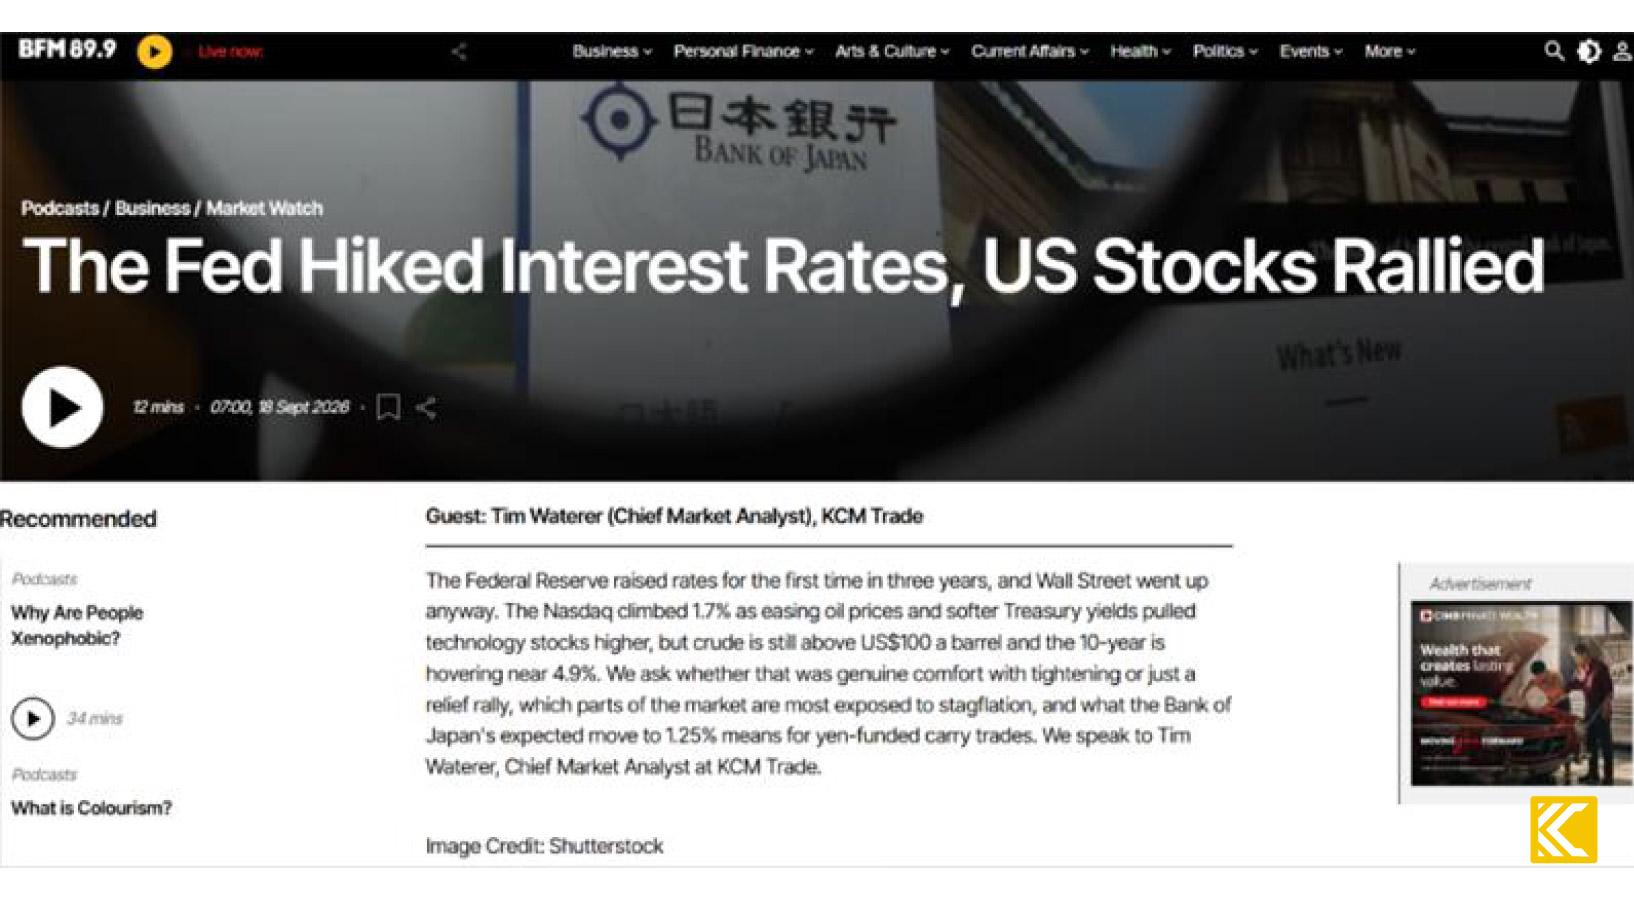
Tim 於《The Morning Run》節目中,探討聯準會政策、美國股市,以及日本銀行(BoJ)的利率決策展望。
- 聯準會升息後,美股反而走高: 聯準會在三年來首次升息後,華爾街股市仍上漲。本次升息決議獲得 12 票支持,相較之下,兩次會議前的表決結果為 12 票對 3 票。Tim 看好現金流穩健的企業與銀行股,並認為房市相關及非必需消費類股最容易受到衝擊。
- 經濟數據展現韌性,但進一步升息空間有限: 美國初領失業救濟金人數為 196,000 人,費城聯準銀行製造業指數則為 37.8,顯示經濟仍具韌性。不過,Tim 認為,勞動市場可能僅能承受未來 一至兩次升息。
- 日本銀行升息幅度與後續政策訊號成為焦點: 市場預期日本銀行將升息 25 個基點,把政策利率調升至 1.25%。關鍵在於日本銀行是否暗示未來將加快升息步調。若政策訊號比預期更為鷹派,日圓可能走強,並對日經指數構成壓力。
9 月 17 日|NDTV Profit-電視直播專訪
Tim 受邀參與《Markets Today》節目,探討聯準會升息決策及其對市場的影響。
- 聯準會全票通過升息,令市場感到意外: 儘管核心通膨率降至五年來低點,聯準會仍以 12 比 0 全票通過升息,令 Tim 感到意外。此外,聯準會預期通膨率要到 2029 年才會回到 2% 的目標水準。
- 年底前可能再度升息: 若目前約為 2.4% 的核心 CPI 持續維持在 2.3% 至 2.5% 的區間,年底前再度升息的可能性仍高,累計升息幅度也可能再增加 50 個基點。
- 油價是推升債券殖利率的主要因素: Tim 認同聯準會主席對殖利率走高原因的解釋,但認為油價才是最主要的推動因素。會議結束後,美國 2 年期公債殖利率進一步上升,而 10 年期公債殖利率則維持在約 5%。
9 月 15 日|Ausbiz-電視直播專訪
Tim 於 Ausbiz 攝影棚接受直播專訪,探討債券殖利率、央行政策、匯率及人工智慧(AI)等市場議題。
- 10 年期公債殖利率突破 5%,風險資產面臨壓力: 美國 10 年期公債殖利率升破 5%,對風險資產而言並非好消息,而油價是推升殖利率的主要因素。若東西向輸油管線在 9 月之後仍未恢復運作,Brent 原油價格可能再度逼近 4 月約每桶 120 美元的高點。
- 聯準會可能維持利率不變,日本銀行則可能採取更鷹派的立場: Tim 當時傾向預期聯準會暫停升息,並認為日本銀行可能釋出更鷹派的政策訊號,甚至暗示未來每年可能升息三至四次。
- 美元與澳幣走勢受央行政策預期影響,AI 投資動能持續: 美元指數已升至 99 以上;受市場預期澳洲央行(RBA)將進一步升息帶動,澳幣兌美元則接近 0.72 美元。同時,人工智慧(AI)相關資本支出預計在未來一至兩年內仍將持續。
9 月 15 日|TRT World-電視直播專訪
Tim 於聯準會公布利率決策前,探討科技股、油價及債券市場所面臨的壓力。
- 沙烏地阿拉伯輸油管線受阻,油價可能再度走高: Brent 原油價格當時約為每桶 107 美元。若輸油管線中斷持續數週,或能源設施進一步受損,油價可能重返 4 月每桶 120 美元以上的高點。
- 市場已反映聯準會升息預期,但 Tim 認為此時升息並不尋常: 儘管市場已預期聯準會將升息,核心 CPI 卻已降至 2021 年以來的最低水準,因此 Tim 認為此時升息並不尋常。他預期本次決策的表決結果可能相當接近,約為 7 比 5。
- 高利率與高油價可能衝擊成長型產業,帶動資金轉向防禦型類股: 利率與油價同步維持高檔,將對成長型產業造成較大壓力,促使資金轉向醫療保健、公用事業等防禦型類股。
9 月 15 日|NDTV Profit-電視直播專訪
Tim 受邀參與專題座談,探討胡塞武裝組織局勢升級、人工智慧(AI)市場情緒,以及聯準會利率決策。
- AI 產業高層的保守言論引發晶片股小幅回檔: AI 產業高層對市場前景的看法轉趨保守,促使晶片股出現溫和賣壓。目前已委託的資本支出計畫預計可確保至 2027 至 2028 年,但 2029 至 2030 年的產業前景仍存在較大不確定性。
- 核心 CPI 降至 2021 年以來低點,Tim 傾向預期聯準會按兵不動: 考量核心 CPI 已降至 2021 年以來的最低水準,加上本輪通膨衝擊主要由供給面因素推動,Tim 傾向認為聯準會將維持利率不變,並預期決策表決可能相當接近,約為 7 比 5。
- 聯準會決策將影響風險資產與債券殖利率走勢: 若聯準會維持利率不變,可能有利於風險資產表現,但未必會帶動債券殖利率下滑。若聯準會選擇升息,市場將進一步關注其是否暗示這是本輪升息的最後一次,還是後續仍有更多升息空間。
9 月 10 日|TRT World-電視直播專訪
Tim 於全球市場回顧節目中,探討每桶 100 美元的油價能否持續,以及歐洲央行(ECB)的利率決策展望。
- Brent 原油突破每桶 100 美元,但高油價能否持續仍有變數: Brent 原油在單週上漲 20% 後,價格突破每桶 100 美元。不過,自 2 月以來,市場局勢多次在升溫與緩和之間反覆,因此油價未必會持續維持高檔。目前,荷姆茲海峽的原油運輸量僅約為戰前水準的 50%。
- 油價若持續數週高於每桶 100 美元,將加大全球通膨壓力: 若三位數油價持續數週,全球 CPI 可能進一步上升;反之,若油價回落至每桶 85 至 90 美元,對通膨數據的影響可能相對有限。
- 歐洲央行升息預期已充分反映在市場價格中: 在通膨率達到 3.3% 的背景下,市場已充分反映歐洲央行將升息 25 個基點的預期。Tim 預期,歐洲央行可能釋出利率將在較高水準維持更長時間的政策訊號。
9 月 9 日|BBC News-電視直播專訪
Tim 接受主持人 Steve Lai 專訪,探討科技股反彈的原因及人工智慧(AI)產業的後續發展。
- 大型科技企業財報表現強勁,AI 泡沫疑慮降溫: 自 7 月以來,隨著大型科技企業公布強勁的財報與樂觀的業務展望,市場對 AI 泡沫的擔憂有所緩解,吸引交易者重新進場布局科技股。
- 雲端服務商展現較佳的 AI 投資回報,新技術有望拓展獲利機會: Amazon、Microsoft 等雲端服務商在 AI 資本支出方面展現出較佳的投資回報;此外,自主 AI 代理等新技術的發展,也可能進一步拓展 AI 的商業化與獲利機會。
- 晶片訂單能見度延伸至 2029 至 2030 年,科技產業具備一定韌性: Nvidia 等企業的訂單已排至 2029 至 2030 年,顯示產業需求仍相當強勁,也使科技產業在一定程度上較不易受到地緣政治風險影響。當晚,科技股亦成為美股中表現最佳的板塊。
9 月 7 日|Bloomberg Television-電視直播專訪
Tim 再度回到彭博電視台雪梨攝影棚,參與《The Asia Trade》節目,探討美國非農就業數據(NFP)及 CPI 通膨數據公布前的市場展望。
- 非農就業數據表面強勁,但薪資成長與季節性因素帶來變數: 儘管非農就業數據的整體表現強勁,但 3.1% 的薪資成長率及季節性因素造成的數據偏差,使市場仍存有疑慮。Tim 傾向預期聯準會暫停升息,並認為表決結果可能出現 6 比 6 的僵持局面。不過,若 CPI 高於預期,則可能使立場偏向鷹派的決策者更有理由支持升息。
- 通膨是影響 10 年期公債殖利率的關鍵因素: 美國 10 年期公債殖利率當時接近 4.8%,而通膨仍是推動殖利率走勢的主要因素。若 Brent 原油價格持續高於每桶 100 美元,殖利率可能進一步升至 5% 附近;反之,若地緣政治局勢緩和,殖利率則可能回落。
- 黃金仍具避險吸引力,科技股與晶片股回檔時值得關注: Tim 認為,在市場不確定性持續的情況下,黃金仍是值得關注的避險資產。此外,隨著 Broadcom 營收成長加速,他也看好科技股與晶片股在回檔時的布局機會。
9 月 3 日|NDTV Profit-電視直播專訪
Tim 探討全球能源風險,以及印度股市的估值與資金流向。
- 油價推升通膨壓力,美國 10 年期公債殖利率升至近兩年高點: 受油價上漲帶動的通膨壓力影響,美國 10 年期公債殖利率升至 2023 年 11 月以來的最高水準。Brent 原油價格也從年初每桶約 60 美元,上漲至約 95 美元。
- 印度美元資金流入計畫有助穩定盧比,但效果可能有限: 印度推出的美元資金流入計畫已吸引超過 1,300 億美元,有望穩定盧比匯率。不過,Tim 提醒,這類市場干預措施的效果可能難以持續;若要重新吸引外資流入印度市場,油價仍需進一步回落。
- 油價低於每桶 100 美元,股市回檔仍可能帶來布局機會: 只要油價維持在每桶 100 美元以下,股市回檔仍可能提供買進機會。但若 Brent 原油價格重返 4 月每桶約 120 美元的高點,則可能引發更大範圍的市場修正。